Hebel Automate
Einmal-erfassen-Audit
Schnittstellen & Self-Service
Doppelerfassungen eliminieren: jede Information wird genau einmal erfasst und mehrfach genutzt.
Das Wichtigste in Kürze
Wie finde ich heraus, wo dieselbe Information mehrfach erfasst wird — und was tue ich dagegen?
- Das Audit geht einen Prozess Station für Station durch und markiert jede Stelle, an der eine Information erneut eingetippt, kopiert oder abgetippt wird.
- Aufwand: ein Tag je Prozess für das Audit. Die Umsetzung ist unterschiedlich aufwendig und wird einzeln priorisiert.
- Je Doppelerfassung gibt es drei mögliche Antworten: Schnittstelle, Self-Service — oder das Feld fällt ersatzlos weg.
- Die dritte Antwort ist die häufigste und die billigste. Sie wird meist zuletzt geprüft, obwohl sie zuerst geprüft gehört.
- Priorisiert wird nach eingesparter Bearbeitungszeit, nicht nach technischer Machbarkeit.
- Doppelerfassung kostet doppelt: einmal die Zeit und einmal die Fehlerkorrektur, wenn die Kopien auseinanderlaufen.
- Das Audit selbst ist sofort machbar und liefert eine To-do-Liste — auch ohne IT-Projekt.
Anleitung
So geht’s
Für einen Prozess alle Stellen markieren, an denen dieselbe Information erneut eingetippt, kopiert oder abgetippt wird.
Je Doppelerfassung entscheiden: Schnittstelle, Self-Service-Portal oder Wegfall des Feldes.
Umsetzung priorisieren nach eingesparter Bearbeitungszeit; wo sinnvoll regel-/KI-gestützt.
Alles auf die eine große IT-Lösung vertagen → kleine Schnittstellen und der Wegfall von Feldern zählen auch.
Ein Audit findet dieselbe Kundenadresse an fünf Stellen erneut erfasst – zwei Felder entfallen, drei werden per Schnittstelle gefüllt.
Ablauf
Einen Vorgang begleiten
Das Audit ist keine Systemanalyse, sondern eine Begleitung. Ein realer Vorgang wird von Anfang bis Ende verfolgt, und an jeder Station wird eine Frage gestellt: Welche Angabe wird hier erfasst — und woher kommt sie?
Notiert werden vier Dinge je Fundstelle: die Information, das System oder Medium, die erfassende Rolle, die geschätzte Zeit. Das Ergebnis ist eine Liste, keine Modellierung.
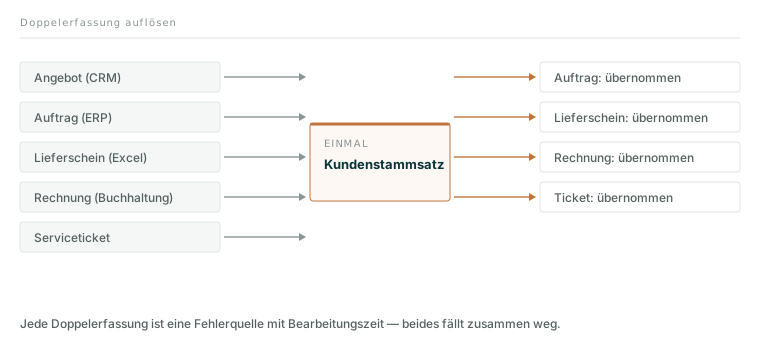
Das Diagramm zeigt den Standardfall: Eine Kundenadresse wird im Angebot erfasst, im Auftrag erneut eingetippt, für den Lieferschein in eine Tabelle kopiert, in der Rechnung geprüft und im Serviceticket noch einmal erfasst. Fünf Erfassungen derselben Angabe, vier davon überflüssig — und jede eine Gelegenheit für einen Zahlendreher.
Zwei Sorten von Doppelerfassung sind zu unterscheiden, weil sie unterschiedlich behandelt werden:
- Technische Doppelerfassung: Dieselbe Angabe wird in zwei Systemen gepflegt, weil keine Verbindung besteht — häufig eine Folgewirkung von Insellösungen aus einzelnen Automatisierungsprojekten. Lösung liegt in der Technik.
- Organisatorische Doppelerfassung: Dieselbe Angabe wird zweimal abgefragt, weil zwei Stellen sie „für ihre Unterlagen" brauchen. Lösung liegt in der Organisation — und ist meist billiger.
Entscheidung
Drei Antworten je Fundstelle
| Antwort | Wann sie passt | Aufwand |
|---|---|---|
| Feld fällt weg | Niemand nutzt die Angabe an dieser Stelle für eine Entscheidung | Minuten bis Stunden |
| Self-Service | Die Angabe stammt von außen und kann an der Quelle gepflegt werden | Tage bis Wochen |
| Schnittstelle | Die Angabe liegt bereits in einem System und wird übernommen | Wochen, teils Monate |
Welche Felder für den Normalfall überhaupt gebraucht werden, klärt das Standard-/Ausnahme-Prinzip. Die Reihenfolge in der Tabelle ist die Prüfreihenfolge. In der Praxis wird sie meist umgekehrt durchlaufen: Zuerst wird über Schnittstellen gesprochen, dann über Portale, und erst wenn beides zu teuer ist, fragt jemand, ob das Feld überhaupt gebraucht wird. Diese Frage zuerst zu stellen, spart in fast jedem Audit mehrere Positionen.
Ein Hinweis zum Self-Service: Er verlagert Erfassungsaufwand nach außen — an Kundinnen, Bewerber, Lieferanten oder Mitarbeitende. Das ist legitim, wenn die Person die Angabe ohnehin kennt und die Erfassung dort schneller geht. Es ist Aufwandsverschiebung, wenn eine Person nun ein Portal bedienen muss, um eine Angabe zu machen, die sie vorher am Telefon in zehn Sekunden durchgegeben hat. Der Unterschied entscheidet über die Akzeptanz.
Umsetzung
Nach Zeit priorisieren
Die Umsetzungsliste wird nach eingesparter Bearbeitungszeit sortiert — Zeit pro Erfassung mal Häufigkeit. Das ist dieselbe Rechnung wie in der Aufwand-Nutzen-Matrix und führt regelmäßig zu einer anderen Reihenfolge, als die IT-Perspektive nahelegt: Ein Feld, das 4.000-mal im Jahr ausgefüllt wird, schlägt eine elegante Schnittstelle mit 200 Vorgängen.
Bewährt hat sich eine Aufteilung in drei Töpfe:
- Sofort: Felder streichen, Pflichtfelder zu optionalen machen, doppelte Abfragen in Formularen entfernen. Braucht keine Projektstruktur.
- Im Quartal: Vorbelegungen, Exporte, kleine Automatisierungen, Zugriffsrechte statt Kopien.
- Im Systemplan: Echte Schnittstellen und Systemablösungen. Diese Positionen gehören terminiert, nicht auf einer Wunschliste geparkt — sonst begründen sie jahrelang, warum die einfachen Fälle warten müssen.
Der Stolperstein dieser Methode ist genau das: alles auf die eine große IT-Lösung zu vertagen. Kleine Schnittstellen zählen, weggefallene Felder zählen, und drei gestrichene Pflichtfelder in einem täglich genutzten Formular wirken sofort.
Das Vorbild aus der Verwaltung
Das Prinzip hat einen Namen und eine rechtliche Verankerung: Nach dem Once-Only-Prinzip sollen Bürgerinnen und Unternehmen Angaben nur einmal machen müssen; Behörden tauschen die Daten mit Einwilligung untereinander aus — Grundlage ist die europäische Single-Digital-Gateway-Verordnung (Stand: August 2026, Bundesfinanzministerium zum Once-Only-Prinzip). Für Organisationen ist daran vor allem eines interessant: Der Anspruch ist nicht technisch begründet, sondern aus Sicht der Betroffenen. Genau diese Perspektive fehlt in internen Prozessen meistens.
Praxis
Typische Fehler
Das Audit ohne die Ausführenden. Wer den Prozess aus der Systemdokumentation ableitet, findet die technischen Doppelerfassungen und übersieht die organisatorischen — die Nebenliste, die jemand führt, weil das System eine Auswertung nicht kann.
Die Kopie bleibt bestehen. Eine Schnittstelle wird gebaut, die alte manuelle Pflege läuft parallel weiter, „bis wir sicher sind". Nach einem Jahr weichen die Datenbestände voneinander ab und niemand weiß, welcher stimmt. Zur Umsetzung gehört das Abschalten der alten Quelle mit Datum.
Datenschutz als Nachgedanke. Wer Daten zwischen Systemen zusammenführt, braucht dafür eine Rechtsgrundlage, ein Berechtigungskonzept und einen Blick auf Löschfristen. Das ist kein Hindernis, aber es gehört an den Anfang — nachträglich ist es teurer.
Kein Owner für den Datensatz. Wenn eine Angabe künftig nur noch an einer Stelle gepflegt wird, muss klar sein, wer sie pflegt — dieselbe Frage wie beim Owner einer Regel in der Bürokratie-Landkarte. Ohne benannte Verantwortung entsteht der klassische Zustand, in dem alle die Daten nutzen und niemand sie korrigiert.
FAQ
Häufige Fragen
Wie lange dauert ein Einmal-erfassen-Audit?
Für einen Prozess etwa einen Tag: einen halben für die Begleitung eines echten Vorgangs, einen halben für die Auswertung und die Entscheidung je Fundstelle. Die Umsetzung ist davon getrennt zu betrachten — sie reicht von Minuten (Feld streichen) bis zu Monaten (Systemschnittstelle) und wird einzeln priorisiert.
Lohnt sich das Audit ohne IT-Projekt?
Ja, und das ist der Punkt. Ein erheblicher Teil der Fundstellen wird organisatorisch gelöst: Felder streichen, doppelte Abfragen entfernen, Vorbelegungen nutzen, Zugriff statt Kopie gewähren. Diese Maßnahmen brauchen keine Investition und wirken sofort. Die technischen Positionen kommen danach — mit einer belastbaren Begründung aus dem Audit.
Was ist mit Angaben, die aus Kontrollgründen doppelt erfasst werden?
Diese Fälle gibt es — etwa bei sicherheitskritischen Eingaben, wo eine bewusste Zweiterfassung als Prüfung dient. Sie bleiben, werden aber als solche gekennzeichnet und begründet. Der Test ist einfach: Wird die zweite Erfassung tatsächlich mit der ersten abgeglichen? Wenn nicht, ist es keine Kontrolle, sondern nur eine zweite Kopie.
Einzeln nutzbar
Ja – das Audit selbst ist sofort machbar und liefert eine klare To-do-Liste.
Hebel Automate
Diese Methode gehört zur Phase Befähigen. Sie braucht: Delegierte Soll-Prozesse — und erzeugt: Medienbruchfreie, automatisierte Abläufe. So fügt sich ihr Ergebnis in den Gesamtzyklus.
Hebel in der Kette →Verwandte Themen